Christian Lindner investiert in FinTech Ginmon

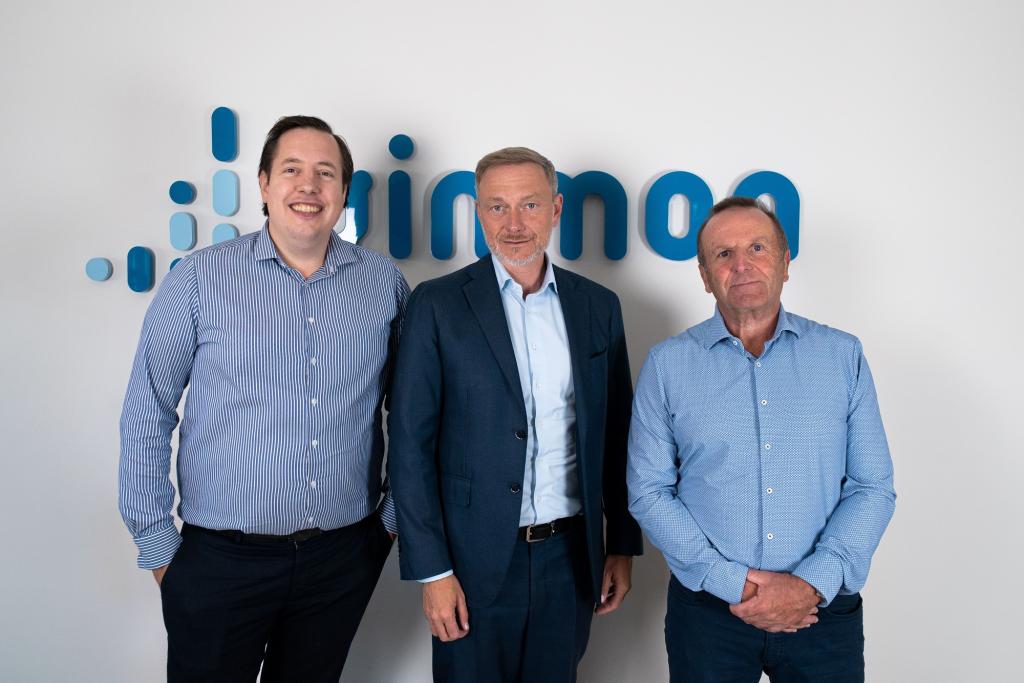
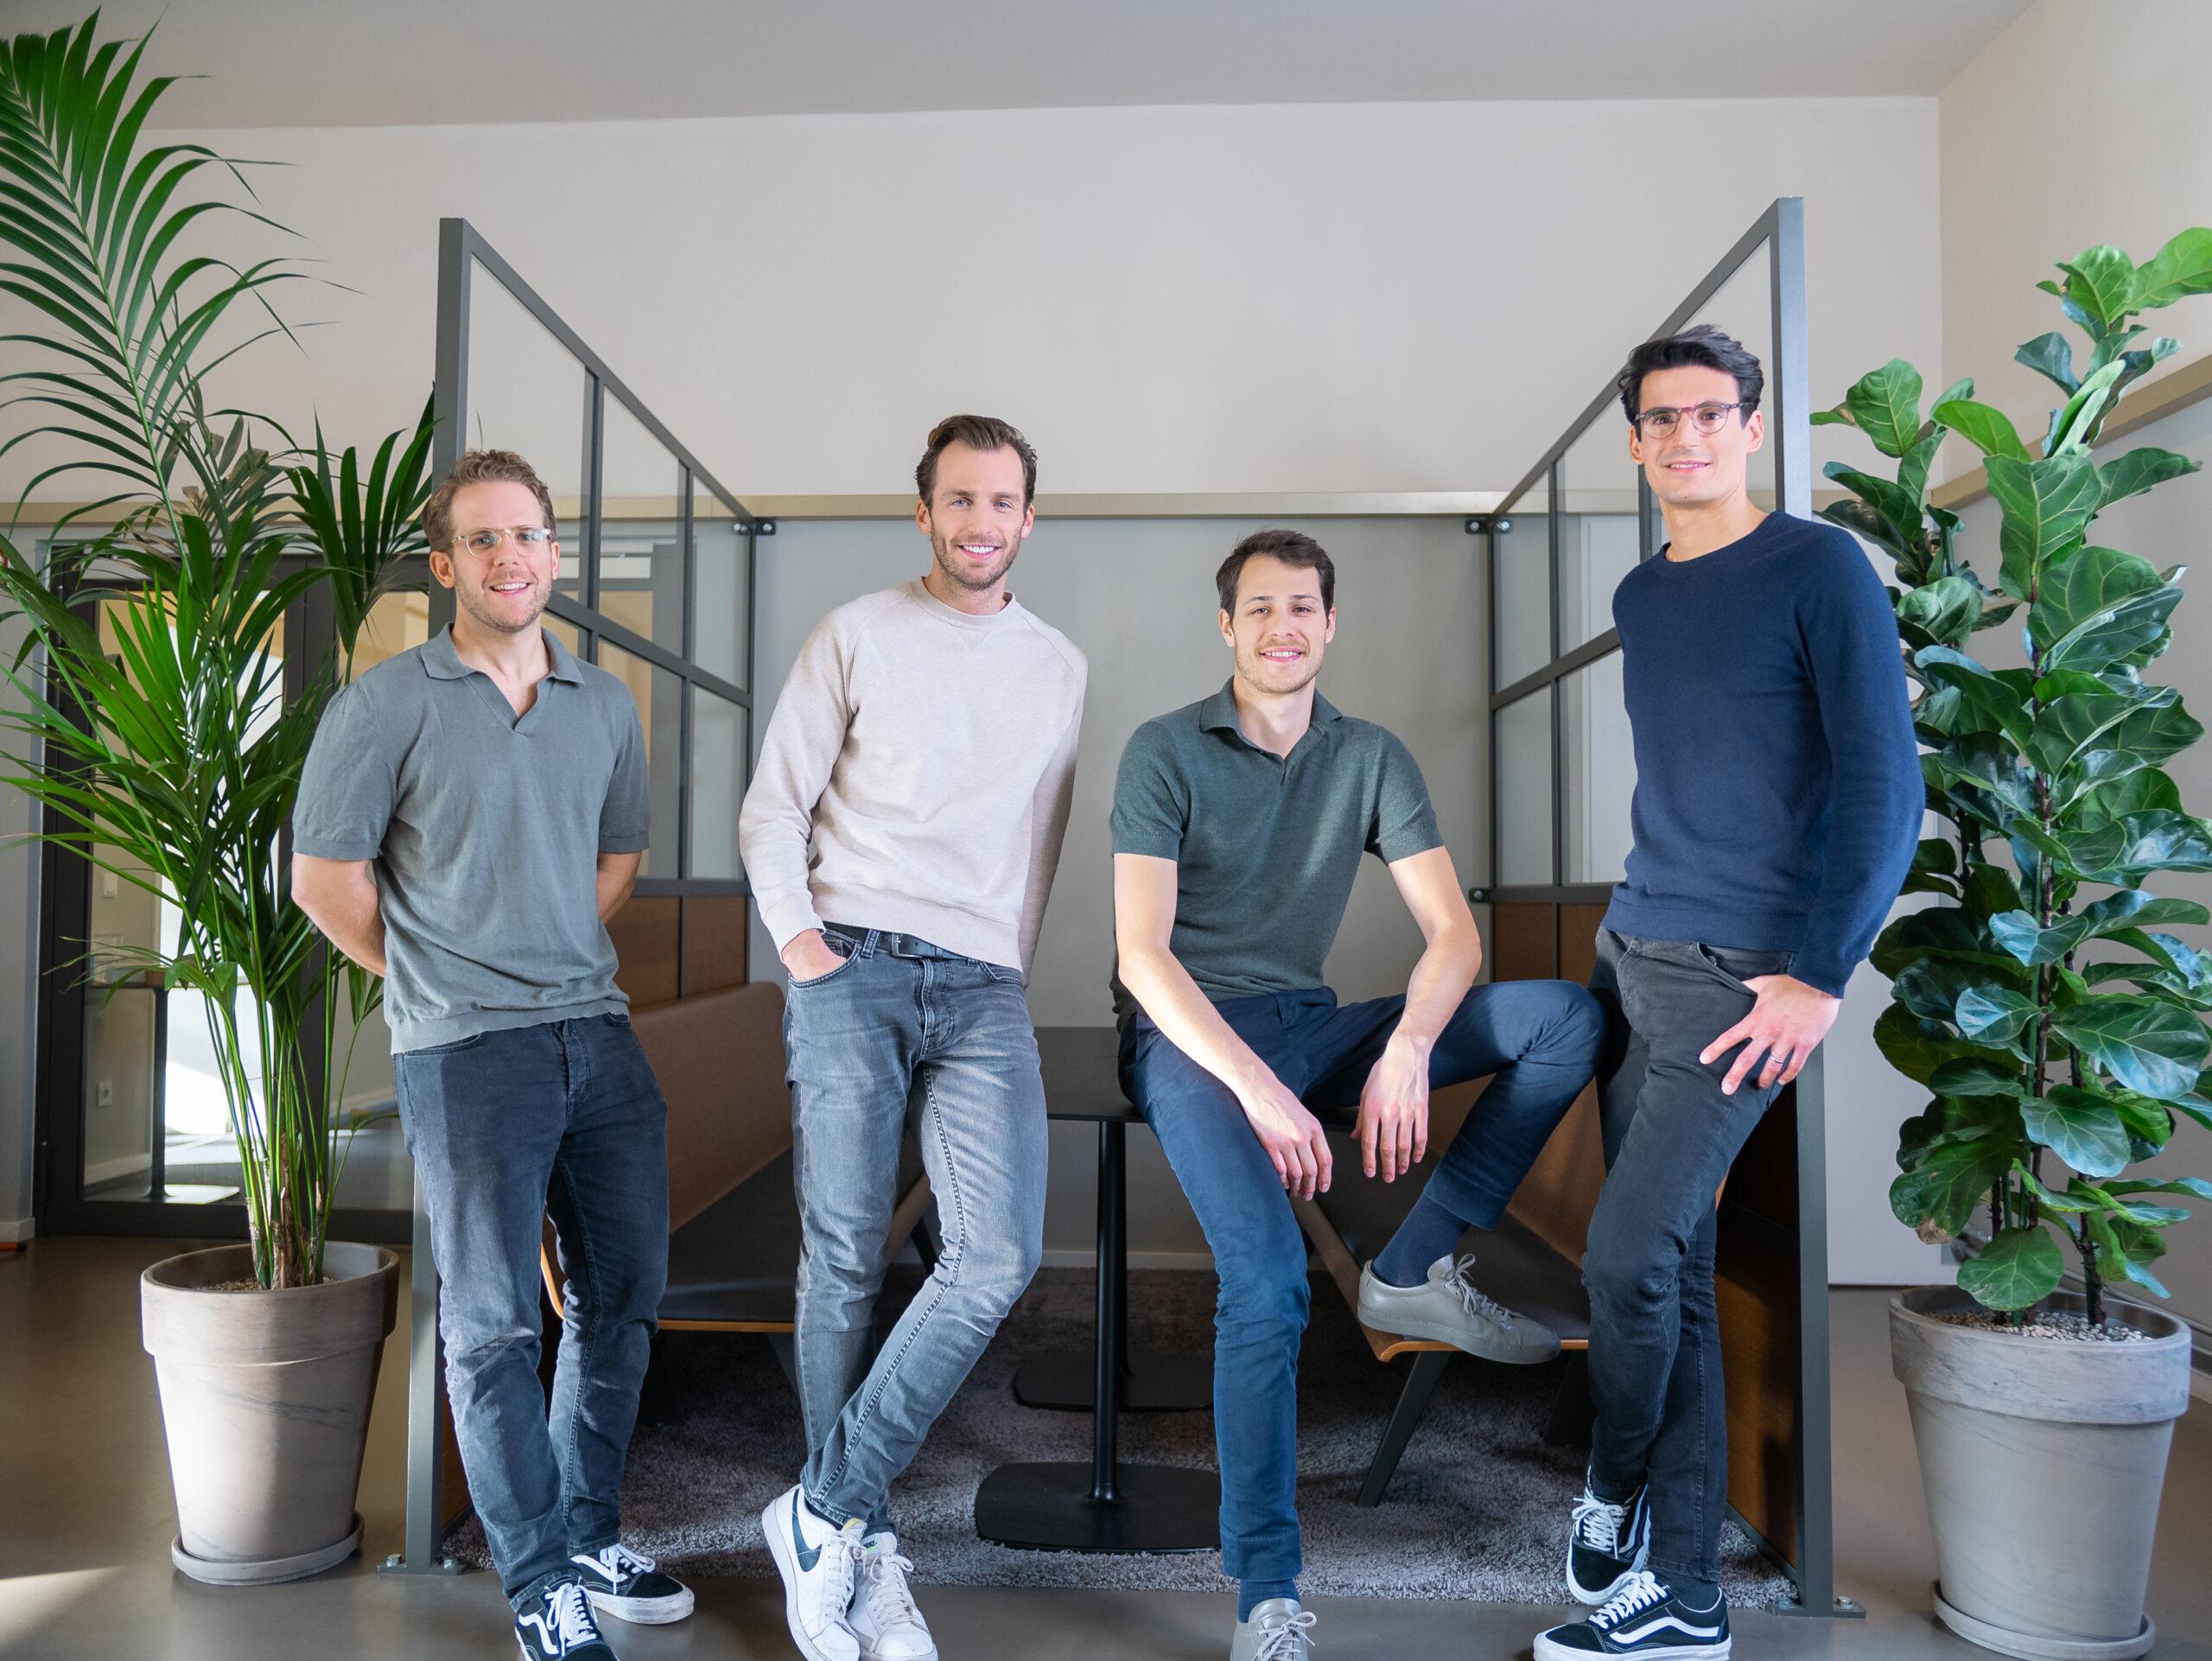
Der ehemalige Bundesfinanzminister Christian Lindner steigt als Investor beim Frankfurter FinTech Ginmon ein. Das 2014 gegründete Unternehmen entwickelt digitale Infrastruktur für Investment- und Vorsorgeprodukte und positioniert sich unter anderem für das zum 1. Januar 2027 startende Altersvorsorgedepot. Nach Informationen des Handelsblatts bewegt sich Lindners Investment zunächst im fünfstelligen Bereich. Ginmon selbst verwaltet nach eigenen Angaben mehr als 500 Millionen Euro Kundenvermögen und arbeitet profitabel.
Vom Finanzminister zum FinTech-Investor
Mit seinem Investment verbindet Lindner sein langjähriges politisches Engagement für Aktienkultur und kapitalgedeckte Altersvorsorge mit einem privaten unternehmerischen Engagement.
Während seiner Amtszeit als Bundesfinanzminister hatte Lindner bereits für einen stärkeren Kapitalmarktbezug in der Altersvorsorge geworben. Das nun zum 1. Januar 2027 startende Altersvorsorgedepot ist allerdings Bestandteil der Reform der aktuellen Bundesregierung. Die neuen Regeln öffnen die steuerlich geförderte private Altersvorsorge unter anderem für Depots ohne Garantie und Anlagen in Fonds und ETFs.
"Deutschland braucht mehr Kapitalbildung in privater Hand", erklärt Lindner anlässlich seines Einstiegs. Ginmon habe ihn insbesondere überzeugt, weil das Unternehmen nicht nur einzelne Finanzprodukte anbiete, sondern die dafür notwendige technologische Infrastruktur bereitstelle.
Investment soll sich zunächst im fünfstelligen Bereich bewegen
Die genaue Beteiligungshöhe nennt Ginmon in seiner Mitteilung nicht. Gegenüber Medien bezifferte Lindner sein Investment jedoch auf eine Größenordnung im fünfstelligen Bereich und bezeichnete es als einen Beginn.
Für Ginmon kommt mit Lindner damit ein Investor hinzu, der neben Kapital insbesondere politische und öffentliche Bekanntheit im Themenfeld der kapitalgedeckten Altersvorsorge mitbringt.
Ginmon setzt zunehmend auf B2B-Infrastruktur
Ginmon startete ursprünglich als digitaler Vermögensverwalter. Mittlerweile hat das Unternehmen sein Geschäftsmodell deutlich in Richtung Finanzinfrastruktur erweitert. Mit Ginmon Technology stellt das Unternehmen Banken und Finanzdienstleistern eine modulare White-Label-Infrastruktur zur Verfügung, über die diese Investment- und Vorsorgeprodukte unter eigener Marke anbieten können. Zu den Unternehmen, die Technologie von Ginmon einsetzen, gehört die europäische Neobank bunq.
Hinzu kommt apeiron Wealth als Plattform für unabhängige Finanz- und Vermögensberater. Sie kombiniert unter anderem digitales Kunden-Onboarding, Portfoliomanagement, Reporting, Gebührenabrechnung sowie Depot- und Wertpapierabwicklung. Nach Unternehmensangaben nutzen inzwischen mehr als 100.000 Endkunden Lösungen auf Basis der Ginmon-Infrastruktur. Die Gruppe ist in elf Ländern aktiv.
Altersvorsorgedepot wird neuer Markt
Besondere Wachstumschancen sieht Ginmon im neuen Altersvorsorgedepot. Ab Januar 2027 können Anbieter entsprechende staatlich geförderte Produkte auf den Markt bringen. Anders als bei klassischen Riester-Produkten sind dabei auch Altersvorsorgedepots ohne Garantie vorgesehen. Kapital kann beispielsweise in ETFs und andere zugelassene Fonds investiert werden. Erträge bleiben während der Ansparphase steuerfrei, die Leistungen werden später nachgelagert besteuert.
Für Ginmon entsteht damit ein neuer Markt für seine Infrastruktur. Banken und andere Finanzdienstleister sollen über Ginmon Technology eigene Altersvorsorgedepots entwickeln und unter ihrer jeweiligen Marke anbieten können. Über apeiron Wealth sollen wiederum unabhängige Finanzberater entsprechende Produkte in ihre Beratung integrieren können. Erst kürzlich hatte Ginmon hierfür eine Partnerschaft mit dem globalen Asset Manager Franklin Templeton angekündigt.
Infrastruktur statt einzelnes Finanzprodukt
Für Ginmon könnte das Altersvorsorgedepot damit zu einem wichtigen Test für die strategische Neuausrichtung werden. Das Unternehmen konkurriert nicht mehr ausschließlich um private Anleger, sondern will zunehmend die technische Grundlage liefern, auf der andere Finanzunternehmen ihre Angebote aufbauen.
Lindners Einstieg ist finanziell angesichts eines zunächst fünfstelligen Investments überschaubar. Strategisch erhält Ginmon jedoch einen prominenten Investor, dessen bisherige politische Arbeit eng mit den Themen Aktienkultur und kapitalgedeckte Altersvorsorge verbunden ist. Ob Ginmon vom Start des Altersvorsorgedepots tatsächlich in größerem Umfang profitieren kann, wird vor allem davon abhängen, wie viele Banken, Finanzdienstleister und Berater für ihre neuen Vorsorgeprodukte auf externe Infrastruktur zurückgreifen.


Newsletter
Startups, Geschichten und Statistiken aus dem deutschen Startup-Ökosystem direkt in deinen Posteingang. Abonnieren mit 2 Klicks. Noice.
LinkedIn ConnectFYI: English edition available
Hello my friend, have you been stranded on the German edition of Startbase? At least your browser tells us, that you do not speak German - so maybe you would like to switch to the English edition instead?
FYI: Deutsche Edition verfügbar
Hallo mein Freund, du befindest dich auf der Englischen Edition der Startbase und laut deinem Browser sprichst du eigentlich auch Deutsch. Magst du die Sprache wechseln?